Pengantar: Memahami Aspek Pajak dan Syarat Administrasi
Aspek pajak dalam pengadaan ATK instansi pemerintah, khususnya PPN dan PPh, sering menjadi area yang kurang dipahami secara menyeluruh baik oleh pejabat pengadaan maupun penyedia yang baru mulai melayani transaksi pemerintah. Di sisi lain, penyedia yang mengikuti tender juga kerap menghadapi kendala berbeda: gagal kualifikasi administrasi karena syarat Tingkat Komponen Dalam Negeri (TKDN) produk yang ditawarkan tidak mencukupi ambang batas yang dipersyaratkan.
Artikel ini membahas kedua topik tersebut secara ringkas agar baik pihak instansi maupun penyedia memiliki pemahaman dasar yang memadai guna melancarkan proses transaksi di sistem pemerintah.
ATK Prima Distribusi, sebagai penyedia berpengalaman yang melayani transaksi instansi pemerintah, sangat memahami pentingnya kepatuhan pajak dan pemenuhan syarat TKDN. Konsultasi kebutuhan pengadaan instansi Anda dapat dilakukan via WhatsApp di 088989643555.
Ringkasan Aspek Pajak dan TKDN dalam Pengadaan ATK Pemerintah
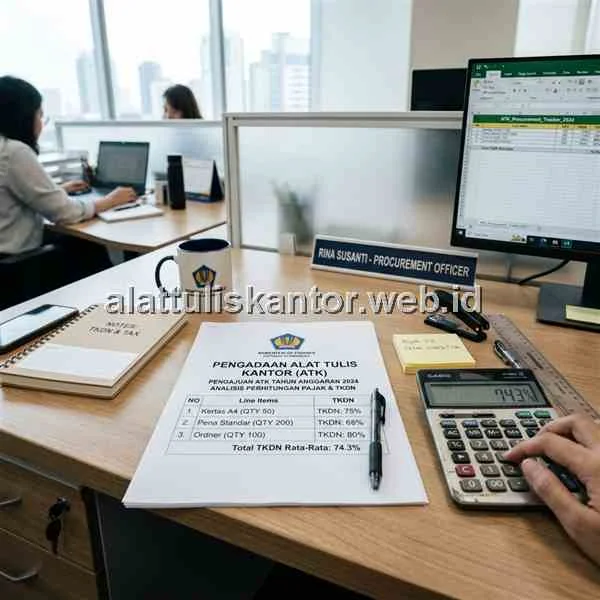
Transaksi pengadaan ATK instansi pemerintah umumnya dikenakan PPN 11 persen yang dipungut oleh instansi sebagai pemungut pajak, serta PPh Pasal 22 sebesar 1,5 persen dari nilai barang untuk penyedia ber-NPWP. Sementara itu, untuk lolos kualifikasi administrasi tender, penyedia perlu memastikan produk yang ditawarkan memiliki sertifikat TKDN yang memenuhi ambang batas minimal yang dipersyaratkan dalam dokumen pengadaan (dapat diverifikasi di situs Kemenperin).
Memahami PPN dalam Transaksi ATK Instansi Pemerintah
Pajak Pertambahan Nilai (PPN) sebesar 11 persen dikenakan atas setiap transaksi pembelian ATK oleh instansi pemerintah. Dalam mekanisme ini, instansi bertindak sebagai pemungut PPN. Artinya, instansi memungut PPN dari nilai transaksi dan menyetorkannya langsung ke kas negara, bukan penyedia yang menyetorkannya sendiri seperti pada transaksi B2B bisnis biasa.
Memahami PPh Pasal 22 dalam Transaksi ATK Instansi Pemerintah
Selain PPN, instansi pemerintah juga memungut PPh Pasal 22 dari pembayaran kepada penyedia barang, dengan tarif 1,5 persen dari nilai pembelian (di luar PPN) khusus untuk penyedia yang memiliki NPWP aktif. Jika penyedia tidak memiliki NPWP, maka akan dikenakan tarif ganda (lebih tinggi), sehingga sangat penting bagi para penyedia untuk memastikan status NPWP mereka selalu aktif.
Tabel Ringkasan Pajak Transaksi ATK Instansi
| Jenis Pajak | Tarif | Dipungut Oleh | Dasar Pengenaan |
|---|---|---|---|
| PPN | 11% | Instansi (sebagai pemungut) | Nilai transaksi barang |
| PPh Pasal 22 (ber-NPWP) | 1,5% | Instansi | Nilai barang di luar PPN |
| PPh Pasal 22 (tanpa NPWP) | 3% | Instansi | Nilai barang di luar PPN |
Mengapa Penyedia Gagal Kualifikasi Karena TKDN
Tingkat Komponen Dalam Negeri (TKDN) menjadi salah satu syarat kualifikasi administrasi yang wajib dipenuhi penyedia dalam banyak paket pengadaan pemerintah (sebagai bagian dari kebijakan mendukung produk lokal). Penyedia yang menawarkan produk ATK impor tanpa sertifikat TKDN yang memadai—atau di bawah ambang batas yang disyaratkan dalam tender—akan otomatis dinyatakan gugur pada tahap evaluasi administrasi meskipun harga yang mereka tawarkan adalah yang termurah.
Cara Memastikan Produk ATK Memenuhi Syarat TKDN
- Periksa sertifikat TKDN produk melalui portal resmi Kementerian Perindustrian (Kemenperin) sebelum mengikuti tender.
- Pilih produk ATK dari produsen lokal yang sudah memiliki sertifikasi TKDN terverifikasi.
- Jika ragu, konsultasikan ambang batas TKDN yang dipersyaratkan dengan panitia pengadaan (Pokja) sebelum memasukkan dokumen penawaran.
- Simpan dan sertakan dokumen sertifikat TKDN (atau screenshot dari web resmi) sebagai kelengkapan dokumen kualifikasi administrasi.
Studi Kasus: Penyedia Lolos Kualifikasi Setelah Verifikasi TKDN
Sebuah penyedia ATK sempat gagal kualifikasi administrasi pada tender pengadaan alat tulis di sebuah instansi kabupaten karena produk kertas yang ditawarkan belum memiliki sertifikat TKDN yang jelas. Setelah melakukan evaluasi dan beralih memasok produk kertas dari pabrikan lokal yang telah tersertifikasi TKDN tinggi (di atas ambang batas 40%), penyedia tersebut berhasil lolos kualifikasi administrasi pada tender berikutnya dan memenangkan kontrak setahun penuh.
Pentingnya Dokumentasi Pajak yang Rapi Bagi Penyedia
Selain memahami tarif dan mekanisme pemungutan, penyedia yang rutin bertransaksi dengan instansi pemerintah sebaiknya menyimpan seluruh bukti potong PPh Pasal 22 dan faktur pajak elektronik (e-Faktur) secara rapi berdasarkan periode bulanan/tahunan. Dokumentasi yang baik tidak hanya memudahkan pelaporan SPT tahunan penyedia, tetapi juga menjadi alat bukti sah jika terjadi selisih atau perbedaan pencatatan nilai pajak yang dipungut antara penyedia dengan pihak instansi.
Bagi penyedia baru, sangat disarankan untuk berkonsultasi dengan konsultan pajak terdaftar atau memanfaatkan helpdesk Ditjen Pajak (DJP) guna meminimalisir kesalahan pelaporan yang berisiko mendatangkan denda atau sanksi di kemudian hari.
Cara Bermitra dengan Penyedia yang Paham Pajak dan TKDN
Untuk mempelajari lebih jauh layanan pengadaan ATK melalui skema e-katalog LKPP yang sudah memperhitungkan kepatuhan aspek pajak serta TKDN, Anda bisa melihat-lihat katalog produk di halaman Produk Kami. Kenali juga profil legalitas perusahaan kami melalui halaman Tentang Kami sebagai bahan evaluasi calon penyedia Anda.
Pertanyaan yang Sering Diajukan (FAQ)
Kesimpulan
Pemahaman utuh terhadap tata cara pengenaan PPN dan PPh 22 dalam transaksi ATK instansi pemerintah sangat membantu bendahara dalam menghindari salah hitung. Demikian pula dari sisi penyedia, pemenuhan syarat komponen TKDN yang akurat merupakan kunci terhindar dari gugur kualifikasi secara prematur dalam sebuah tender. Keduanya ibarat dua sisi koin yang sama-sama memastikan pengadaan barang/jasa pemerintah berjalan sah secara administrasi, transparan, dan lancar.
Butuh pendampingan atau penyedia ATK yang sudah fasih melayani transaksi berbasis regulasi pajak & TKDN e-katalog? Langsung saja hubungi tim ATK Prima Distribusi melalui WhatsApp di 088989643555 untuk sesi konsultasi gratis tanpa syarat.