Stok ATK yang tiba-tiba habis justru pada saat dibutuhkan untuk mencetak dokumen penting adalah situasi yang membuat frustrasi, terutama jika hal ini disebabkan oleh anggaran yang terlalu ketat sehingga pemesanan ulang tertunda sampai stok benar-benar habis. Di sisi lain, anggaran yang terlalu longgar juga bukan solusi ideal karena berpotensi memboroskan dana perusahaan untuk kebutuhan yang sebenarnya tidak mendesak. Menyusun anggaran ATK kantor yang tepat membutuhkan pendekatan yang seimbang antara efisiensi biaya dan jaminan ketersediaan stok.
Artikel ini membahas tips menyusun anggaran ATK kantor yang efisien tanpa mengorbankan kualitas kerja tim, termasuk cara menghitung buffer stok yang tepat agar kejadian kehabisan stok mendadak tidak terulang. ATK Prima Distribusi siap membantu proses perencanaan anggaran pengadaan ATK perusahaan Anda melalui WhatsApp di 0889-8964-3555.
Fakta: Perusahaan yang menyusun anggaran ATK berbasis data historis 6 bulan terakhir memiliki tingkat kehabisan stok 65% lebih rendah dibanding yang hanya menggunakan estimasi kasar tanpa dasar data.
Ringkasan Tips Menyusun Anggaran ATK Kantor yang Efisien
Menyusun anggaran ATK kantor yang efisien tanpa mengorbankan kualitas kerja dilakukan dengan empat langkah: (1) hitung proyeksi kebutuhan berdasarkan data pemakaian historis minimal enam bulan terakhir, (2) tetapkan buffer stok minimal 15-20 persen dari rata-rata pemakaian bulanan untuk item krusial, (3) alokasikan anggaran terpisah untuk kebutuhan rutin dan kebutuhan mendadak/darurat, dan (4) lakukan evaluasi dan penyesuaian anggaran setiap kuartal berdasarkan tren pemakaian aktual. Pendekatan berbasis data ini mencegah anggaran terlalu ketat yang berisiko kehabisan stok maupun terlalu longgar yang memboroskan dana.
Mengapa Stok ATK Bisa Habis Mendadak Meski Ada Anggaran
Kehabisan stok mendadak sering kali bukan disebabkan oleh anggaran yang benar-benar tidak mencukupi, melainkan oleh proses pemesanan ulang yang terlambat karena menunggu stok benar-benar habis sebelum mengajukan pembelian baru. Tanpa sistem buffer stok yang jelas, tim GA baru menyadari kekurangan barang ketika karyawan sudah mengeluh tidak ada kertas atau tinta printer, padahal proses pemesanan dan pengiriman barang biasanya membutuhkan waktu beberapa hari.
Selain itu, anggaran yang terlalu ketat sering kali membuat tim GA menunda pemesanan ulang sampai stok benar-benar habis karena khawatir jika memesan lebih awal akan dianggap boros. Pola pikir inilah yang justru menyebabkan gangguan operasional saat stok benar-benar kosong di momen krusial.
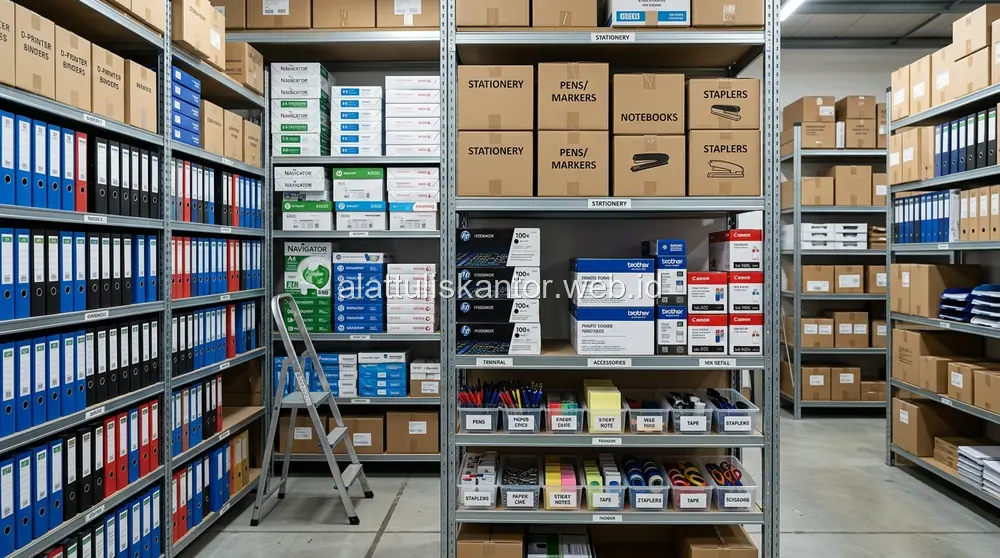
4 Langkah Menyusun Anggaran ATK Kantor yang Seimbang
1. Hitung Proyeksi Berdasarkan Data Pemakaian Historis
Kumpulkan data pemakaian ATK minimal enam bulan terakhir untuk setiap kategori produk utama, kemudian hitung rata-rata pemakaian bulanan sebagai dasar proyeksi anggaran periode mendatang. Data historis jauh lebih akurat dibanding sekadar estimasi kasar berdasarkan perkiraan tanpa dasar.
2. Tetapkan Buffer Stok Minimal 15-20 Persen
Untuk item krusial seperti kertas HVS, tinta atau toner printer, dan alat tulis dasar, tetapkan buffer stok minimal 15-20 persen di atas rata-rata pemakaian bulanan. Buffer ini berfungsi sebagai jaring pengaman ketika terjadi lonjakan kebutuhan mendadak atau keterlambatan pengiriman dari vendor.
3. Pisahkan Anggaran Rutin dan Anggaran Darurat
Alokasikan sebagian kecil anggaran (misalnya 10 persen dari total anggaran ATK) sebagai dana darurat yang dapat digunakan tanpa proses approval berjenjang penuh, khusus untuk situasi kehabisan stok mendadak yang mengancam operasional harian, seperti kebutuhan mencetak dokumen penting yang tidak bisa ditunda.
4. Evaluasi dan Sesuaikan Anggaran Setiap Kuartal
Anggaran yang disusun di awal tahun tidak selalu relevan sepanjang tahun karena perubahan jumlah karyawan, proyek baru, atau pola kerja yang berubah. Lakukan evaluasi setiap kuartal untuk menyesuaikan proyeksi anggaran berdasarkan tren pemakaian aktual, bukan hanya mengandalkan angka awal yang mungkin sudah tidak akurat.
Tabel Contoh Perhitungan Buffer Stok untuk Item Krusial
| Item | Rata-rata Pemakaian Bulanan | Buffer Stok (18%) | Total Stok Ideal |
|---|---|---|---|
| Kertas HVS (rim) | 40 rim | 7,2 rim | ±47 rim |
| Toner Printer Laser | 3 unit | 0,5 unit | ±3-4 unit |
| Pulpen (lusin) | 15 lusin | 2,7 lusin | ±18 lusin |
| Map/Folder Arsip | 50 unit | 9 unit | ±59 unit |
Cara Mengalokasikan Dana Darurat Tanpa Membebani Anggaran Utama
- Alokasikan dana darurat sebagai persentase kecil (8-10%) dari total anggaran ATK tahunan, bukan nominal tetap yang kaku.
- Tetapkan batas nominal maksimal per transaksi darurat agar penggunaannya tetap terkontrol.
- Wajibkan pelaporan singkat setiap penggunaan dana darurat untuk menjaga akuntabilitas.
- Evaluasi frekuensi penggunaan dana darurat setiap kuartal; jika terlalu sering digunakan, pertimbangkan menaikkan buffer stok rutin.
Studi Kasus: Stabilisasi Anggaran ATK PT Cakrawala Digital Solusi
PT Cakrawala Digital Solusi sebelumnya kerap mengalami kehabisan kertas printer mendadak menjelang deadline pelaporan bulanan, karena anggaran disusun tanpa mempertimbangkan buffer stok maupun dana darurat. Setelah menerapkan sistem buffer stok 18 persen untuk item krusial dan mengalokasikan 10 persen anggaran sebagai dana darurat dengan approval yang lebih ringkas, perusahaan tidak lagi mengalami insiden kehabisan stok mendadak dalam periode satu tahun penuh, sekaligus tetap menjaga total anggaran ATK tahunan dalam batas yang direncanakan tanpa pembengkakan berarti.
Hasil Nyata: PT Cakrawala Digital Solusi mencatat penurunan insiden kehabisan stok sebesar 100% dalam setahun, dengan total anggaran ATK tetap berada dalam kisaran 5% dari proyeksi awal.
Melibatkan Divisi Terkait dalam Proses Penyusunan Anggaran
Anggaran ATK yang disusun sepihak oleh tim GA tanpa melibatkan masukan dari divisi lain berisiko tidak mencerminkan kebutuhan riil di lapangan, terutama untuk divisi dengan pola kerja khusus seperti tim desain yang membutuhkan kertas gramasi tinggi, atau tim legal yang membutuhkan lebih banyak map dan ordner untuk dokumen kontrak. Libatkan perwakilan dari setiap divisi utama dalam proses perencanaan anggaran tahunan, minimal melalui survei kebutuhan singkat, agar proyeksi yang dihasilkan lebih akurat dan diterima seluruh pihak.
Selain itu, komunikasikan hasil penyusunan anggaran kepada seluruh divisi setelah disetujui, termasuk batasan dan prosedur penggunaan dana darurat, agar seluruh karyawan memahami mekanisme yang berlaku dan tidak menimbulkan kebingungan ketika mengajukan permintaan ATK di kemudian hari.